Mostrando entradas con la etiqueta SAT. Mostrar todas las entradas

miércoles, 4 de enero de 2017

Noticias Fiscales SAT / Se da a conocer de manera anticipada la especificación técnica de los CFDI de nómina y de comercio exterior

El Servicio de Administración Tributaria (SAT) dio a conocer a través de su página de Internet: www.sat.gob.mx, lo siguiente:

1. La especificación técnica (informática) del complemento del CFDI para comercio exterior, en su versión 1.1; este complemento y versión estará vigente a partir del 1 de marzo de 2017, y deberá incorporarse a los CFDI que se expidan por operaciones de exportación de mercancías en definitiva tipo A-1.

La versión 1.0 de este complemento y la presente versión 1.1, estarán vigentes de manera simultánea a partir del 1 de marzo de 2017 y su uso podrá ser alternativo o simultáneo.
2. La especificación técnica (informática) del complemento del CFDI recibo de pago de nómina, en su versión 1.2 (complemento de nómina), complemento que estará vigente a partir del 1 de enero de 2017.

El objeto de esta publicación anticipada es que los contribuyentes y las empresas desarrolladoras de software conozcan con anticipación esta especificación, y estén en condiciones de ponderar, planear e iniciar oportunamente las acciones necesarias para su puesta en operación al inicio de su vigencia, incluyendo el desarrollo o modificaciones pertinentes a sus sistemas informáticos y procesos internos.

Si desea ver el contenido completo dé clic en la siguiente liga:


SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

miércoles, 14 de diciembre de 2016

Noticias Fiscales SAT / Guías de validación del RFC.

El Servicio de Administración Tributaria (SAT) dio a conocer a través de su página de Internet: www.sat.gob.mx, las siguientes guías:
1. Verificación de contribuyentes en Línea.

2. Guía de validación del RFC en línea a través del Portal SAT.

3. Guía validación masiva del RFC.

Descarga Anexo 3

Fuente: SAT

SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

Coordinan esfuerzos SAT y Tribunales Superiores de Justicia del país para combatir prácticas fiscales ilegales.

En el marco de una reunión celebrada el 9 de diciembre de 2016, con Presidentes de los Tribunales Superiores de Justicia de la República y Procuradores de Justicia de las entidades federativas, la Secretaría de Hacienda y Crédito Público a través del Servicio de Administración Tributaria (SAT) destacó el convenio suscrito con el Tribunal Superior de Justicia de la Ciudad de México para la provisión de información al SAT y que se replicará con todos los tribunales superiores de las entidades.

La información que se entregue permitirá la identificación de prácticas fiscales indebidas que buscan erosionar la carga fiscal de los contribuyentes, quienes dejan de declarar la totalidad de los ingresos, declaran deducciones improcedentes o inexistentes o generan saldos a favor ilegítimos, entre otras conductas.


Fuente: SAT


SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

miércoles, 23 de noviembre de 2016

Avalan agilizar procedimientos en materia Contenciosa Administrativa

El Pleno cameral avaló el dictamen que crea un nuevo procedimiento en materia Contenciosa Administrativa, el cual se sustenta en los principios de celeridad, oralidad, resolución sustantiva y proporcionalidad, para lograr resoluciones rápidas e imparciales y dejar de lado excesos de formalismos procesales.

Con 361 votos a favor, 31 en contra y 8 abstenciones, se aprobó en lo general el documento que reforma y adiciona diversas disposiciones de la Ley Federal de Procedimiento Contencioso Administrativo y al Código Fiscal de la Federación, el cual crea el Juicio de Resolución Exclusiva de Fondo.

Este se tramitará a petición del actor y se observarán especialmente los principios de oralidad y celeridad; el Tribunal determinará las Salas Regionales Especializadas en materia del juicio de resolución exclusiva de fondo.


Descargar Anexo, clic aquí
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

Tesis y jurisprudencias al 18 de noviembre de 2016

La Suprema Corte de Justicia de la Nación dio a conocer las siguientes tesis correspondientes al 18 de noviembre de 2016:
1. IMPUESTO ESPECIAL SOBRE PRODUCCIÓN Y SERVICIOS. LAS BEBIDAS DENOMINADAS COMERCIALMENTE COMO "CERVEZAS SIN ALCOHOL" QUE CONTIENEN MENOS DE DOS GRADOS GAY LUSSAC EN VOLUMEN DE ALCOHOL, NO SON GRAVADAS EN TÉRMINOS DE LA LEY RELATIVA.

2. CONTABILIDAD ELECTRÓNICA. EL CUMPLIMIENTO DE LAS OBLIGACIONES CONTENIDAS EN EL ARTÍCULO 28, FRACCIONES III Y IV, DEL CÓDIGO FISCAL DE LA FEDERACIÓN, NO IMPLICA DESATENDER EL SECRETO FINANCIERO O BANCARIO, POR LO QUE, AL NO EXISTIR ANTINOMIA, AQUÉL NO VIOLA EL DERECHO A LA SEGURIDAD JURÍDICA (DECRETO DE REFORMAS PUBLICADO EN EL DIARIO OFICIAL DE LA FEDERACIÓN EL 9 DE DICIEMBRE DE 2013)


• Descargar Anexo, clic aquí

FUENTE: SCJN
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

jueves, 27 de octubre de 2016

Aplicación de E.Firma antes Firma Electronica

El Servicio de Administración Tributaria (SAT) dio a conocer por medio de su portal www.sat.gob.mx, la aplicación E.Firma (Antes Firma Electrónica), que consiste en un archivo digital que te identifica al realizar trámites por internet en el SAT e incluso en otras dependencias del Gobierno de la República.

La e.firma es única, es un archivo seguro y cifrado, que tiene la validez de una firma autógrafa.

Por sus características, es segura y garantiza tu identidad.

El SAT invita a las personas físicas, que ya cuenten con e.firma, a conocer la e.firma portable para dispositivos móviles que utiliza claves dinámicas y no requiere archivos o almacenamiento.
Fuente: SAT
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

jueves, 18 de agosto de 2016

Entrada en vigor del CFDI con complemento

AVISO IMPORTANTE 25
2016-2018

Entrada en vigor del CFDI con complemento

Estimado (a) Socio (a):

Por parte del Instituto Mexicano de Contadores Públicos (IMCP), hacemos de tu conocimiento que el Servicio de Administración Tributaria (SAT) señaló que la expedición del Comprobante Fiscal Digital por Internet (CFDI) que considera el documento digital por pagos en parcialidades y pagos diferidos será determinada una vez que se publique en el portal del SAT el complemento correspondiente, lo cual no ha sucedido.

La fecha no será menor a 30 días naturales posteriores a dicha publicación.
El SAT se encuentra en proceso de revisión de este nuevo complemento junto con proveedores de servicios de certificación de CFDI, agrupaciones de contribuyentes, contadores y proveedores de soluciones tecnológicas administrativas.

SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

jueves, 28 de julio de 2016

Servicios de CTS Consultores

Servicios de CTS Consultores


1.   Servicio Contable
·         Outsourcing contable
·         Asesoria contable
·         Asesoria en materia contable Internacional y nacional

2.   Servicios Fiscales
·         Asesoria fiscal integral y servicios fiscales continuos
·         Consultoría fiscal
·         Dictamen fiscal y de seguridad social

3.   Servicio Comercio Exterior
·         Diagnóstico y asesoría para obtener la certificación CTPAT y NEEC
·         Auditorias preventivas de comercio
·         Auditorias integrales
·         Diagnóstico y asesoría para la certificación en IVA y IEPS
·         Asesoria para la creación de consorcio de exportación “empresas integradoras “
·         Asesorías en programas de fomento al Comercio Exterior. ”IMMEX , PROSEC , etc”
·         Planes de negocios de exportación
·         Capacitación

4.   Servicios Auditoria
·         Auditoria de estados financieros y auditorías internas
·         Revisiones especiales y peritajes
·         Due diligence

5.   Servicios personal
·         Outsorcing de personal
·         Máquina y elaboración de nominas
·         Reclutamiento y selección
·         Entre otros

6.   Servicios Precio de Transferencia
·         Estudios de precios de transferencias
·         Análisis de operaciones internacionales entre partes relacionadas
·         Consultorías

7.   Servicios legales
·         Corporativo
·         Mercantil
·         Civil
·         Fiscal


SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

viernes, 24 de junio de 2016

INCLUSIÓN DE LA FORMA DE PAGO EN LOS CFDI


Regla 
2.7.1.32
Cumplimiento de requisitos en la expedición de comprobantes fiscales
Para los efectos del artículo 29-A, fracciones I y VII, inciso c) del CFF, los contribuyentes podrán incorporar en los CFDI que expidan, la expresión NA o cualquier otra análoga, en lugar de los siguientes requisitos:

I. Régimen fiscal en que tributen conforme a la Ley del ISR.

II. Domicilio del local o establecimiento en el que se expidan los comprobantes fiscales.

III. Forma en que se realizó el pago.

Los contribuyentes podrán señalar en los apartados designados para incorporar los requisitos previstos en las fracciones anteriores, la información con la que cuenten al momento de expedir los comprobantes respectivos.

La facilidad prevista en la fracción III de esta regla no será aplicable en los casos siguientes:

a) En las operaciones a que se refiere la regla 3.3.1.37.

b) En los actos y operaciones que establece el artículo 32 de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita y;

c) Cuando la contraprestación se pague en una sola exhibición en el momento en el que se expida el CFDI o haya sido pagada antes de la expedición del mismo.

Tratándose de los supuestos previstos en los incisos antes señalados, los contribuyentes deberán consignar en el CFDI la clave correspondiente a la forma de pago, de conformidad con el catálogo publicado en el Portal del SAT.

CFF 29-A, Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita 32, 33, RMF 2016 3.3.1.37.
2da. RMRMF publicada en el DOF el 6 de mayo de 2016.

SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

Resolución de modificaciones a las reglas generales de comercio exterior para 2016


SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

miércoles, 14 de enero de 2015

Se publican las reformas a los anexos 1, 1-A, 3, 6, 11, 14, 15, 17, 18 y 23 de la Séptima Resolución de modificaciones a la RM para 2014

En el DOF del 22 de diciembre de 2014, se publicaron las reformas a los anexos que a continuación se mencionan, correspondientes a la Séptima Resolución de modificaciones a la Resolución Miscelánea Fiscal (RM) para 2014 (DOF 18-XII-2014):
  • 1 “Formas oficiales aprobadas; catálogo de claves de instituciones de crédito para formas oficiales; instructivo para la presentación de información en medios magnéticos; información para las formas oficiales de entidades federativas”1
Rubro A. Formas oficiales aprobadas.
Numeral 2. Ley del ISR.
  • 1-A “Trámites fiscales”
Código Fiscal de la Federación
41/CFF; 57/CFF; 109/CFF; 110; 116/CFF; 118/CFF; 141/CFF; 169/CFF; 173/CFF; 174/CFF; 175/CFF; 176/CFF, 179/CFF y 180/CFF.
Del Decreto por el que se otorgan diversos beneficios fiscales a los contribuyentes que se indican, publicado en el DOF el 30 de octubre de 2003 y modificado mediante Decretos publicados en el DOF el 12 de enero de 2005; 12 de mayo, 28 de noviembre de 2006, y 4 de marzo de 2008
2/DEC-1
  • 3 “Criterios no vinculativos de las disposiciones fiscales y aduaneras”
Impuesto sobre la renta
26/ISR y 27/ISR
  • 6 “Catálogo de Actividades Económicas”
Grupo: Comercio al por mayor.
  • 11 “Formas oficiales aprobadas; catálogo de claves de instituciones de crédito para formas oficiales; instructivo para la presentación de información en medios magnéticos; información para las formas oficiales de entidades federativas”1
Rubro B. Catálogos de claves de nombres genéricos de bebidas alcohólicas y marcas de tabacos labrados.
  • 14 “Donatarias autorizadas”1
Información generada desde el 26 de Agosto hasta el 31 de Octubre de 2014, de conformidad con el artículo 36-Bis del Código Fiscal de la Federación (CFF).
Numeral 1. Autorizaciones.
Rubros A a M.
Numeral 3. Revocaciones.
Numeral 4. Actualizaciones.
Subnumerales 4.1. y 4.2.
Numeral 5. Rectificaciones.
Subnumeral 5.1. y 5.2. Ejercicio 2013.
  • 15 “Impuesto sobre Automóviles Nuevos”
Rubro C. Código de Claves Vehiculares:
Numeral 1. Registradas.
  • 17 “Información del sistema de cómputo de los operadores y/o permisionarios”1
Rubro C. Requisitos que deben cumplir las personas que soliciten ante el SAT autorización como Proveedor de Servicio.
Rubro E. Del Órgano Verificador.
  • 18 “De los controles volumétricos para gasolina, diésel, gas natural para combustión automotriz y gas licuado de petróleo para combustión automotriz, que se enajene en establecimientos abiertos al público en general”
Numeral 18.11.
  • 23 “Domicilio de las Unidades Administrativas del SAT”
Numeral II. Administración General de Servicios al Contribuyente.
Rubro B. Administraciones Locales de Servicios al Contribuyente.
Numeral III. Administración General de Auditoría Fiscal Federal.
Rubro B. Administraciones Locales de Auditoría Fiscal Federal.
Numeral V. Administración General de Recaudación.
Rubro B. Administraciones Locales de Recaudación.
Numeral VI. Administración General de Auditoría de Comercio Exterior.
Rubro A. Administraciones Centrales o Regionales de la Administración General de Auditoría de Comercio Exterior.
Fuente:DOF

SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

viernes, 4 de julio de 2014

Contabilidad en medios electrónicos. Integración y fecha de presentación para personas físicas y morales

A LOS CUERPOS DIRECTIVOS DE
LOS COLEGIOS FEDERADOS Y A LA 
MEMBRECÍA DEL IMCP
El Comité Ejecutivo Nacional del IMCP, a través de la Vicepresidencia de Fiscal que preside el C.P.C. Ricardo Arellano Godínez y de la Comisión Representativa ante las Administraciones Generales de Fiscalización del Servicio de Administración Tributaria (AGAFF) que preside el C.P.C. Víctor Keller Kaplanska, les informa que el SAT dio a conocer el día de hoy en su página de Internet:www.sat.gob.mx, la actualización de la Segunda Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2014, donde destacan las reglas referentes a los plazos para presentar la información de la contabilidad en medios electrónicos (reglas I.2.8.6, I.2.8.7, I.2.8.8 y artículo Décimo Tercero Transitorio), así como los conceptos que deberán integrarse en la misma.
A. La contabilidad deberá llevarse en sistemas electrónicos con la capacidad de generar archivos en formato XML que contenga lo siguiente:
  1. Catálogo de cuentas utilizado en el periodo; a éste se le agregará un campo con el código agrupador de cuentas del SAT contenido en el Anexo 24, apartados A y B.
  1. Balanza de comprobación que incluya saldos iniciales, movimientos del periodo y saldos finales de todas y cada una de las cuentas de activo, pasivo, capital, resultados (ingresos, costos, gastos) y cuentas de orden; en el caso de la balanza de cierre del ejercicio se deberá incluir la información de los ajustes que para efectos fiscales se registren. Se deberán identificar todos los impuestos y, en su caso, las distintas tasas, cuotas y actividades por las que no deba pagar el impuesto; así como los impuestos trasladados efectivamente cobrados y los impuestos acreditables efectivamente pagados, conforme al Anexo 24, apartado C.
  1. Información de las pólizas generadas incluyendo el detalle por transacción, cuenta, subcuenta y partida, así como sus auxiliares. En cada póliza debe ser posible distinguir los CFDI que soporten la operación, así como identificar los impuestos con las distintas tasas cuotas y actividades por las que no deba pagar el impuesto. En las operaciones relacionadas con un tercero deberá incluirse el RFC de éste, conforme al Anexo 24, apartado D.
B. Para efectos del cumplimiento de la disposición de entregar la contabilidad en medios electrónicos de manera mensual, los contribuyentes sólo deberán presentar las señaladas en los numerales 1 y 2 anteriores.
El catálogo de cuentas a que se refiere el numeral 1 citado, deberá ser presentado por única vez en el primer envío y cada vez que dicho catálogo sea modificado.
Las balanzas de comprobación las presentarán las personas morales a partir del mes de julio, de acuerdo con el calendario siguiente:
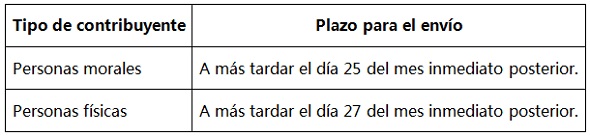
Pic folio 48C. Por el ejercicio de 2015 las personas físicas y morales deberán presentar la contabilidad electrónica de forma mensual conforme al siguiente calendario:
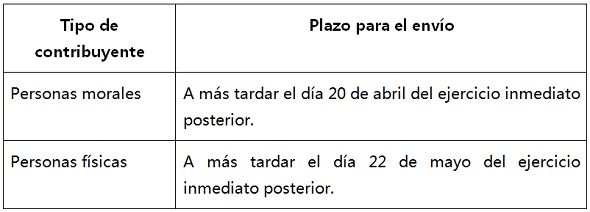
Pic folio 48-1Respecto al archivo correspondiente a la información del cierre del ejercicio, en la que se incluyan los ajustes para los efectos fiscales será:
Pic folio 48-2D. Es importante señalar que la información de pólizas generadas, referidas en el numeral 3 antes señalado, los contribuyentes deberán presentarlo además de la información correspondiente a los numerales 1 y 2, solo en los casos donde realicen solicitudes o trámites de devolución o compensación de impuestos.
En caso de que los archivos contengan errores informáticos, por parte de la autoridad se enviará un aviso en el Buzón Tributario para que, dentro del plazo de 3 días hábiles contados a partir de que surta efectos la notificación del referido aviso, el contribuyente corrija dicha situación y pueda enviarlos nuevamente.
Cuando el contribuyente modifique posteriormente los archivos ya enviados, se efectuará la sustitución de éstos, mediante el envío de los nuevos archivos, lo cual deberá realizarse dentro de los 3 días hábiles posteriores a cuando tenga lugar la modificación de la información por parte del contribuyente.
E. Los contribuyentes que registren sus operaciones en la herramienta electrónica “Mis cuentas” quedarán relevados de presentar la información en comento.
F. Las autoridades fiscales, en el ejercicio de sus facultades de comprobación de conformidad con el artículo 42 del CFF, solicitarán la información contable de las pólizas solo a partir del periodo o ejercicio 2015.
Se acompañan las reglas referidas y el Anexo 24 citado.
Reciban un cordial saludo.

C.P.C. Luis González Ortega
Presidente
c.c. Comité Ejecutivo Nacional 2013-2014
*El original se encuentra firmado en los archivos del IMCP
El contenido de este folio es de carácter informativo y no normativo, por lo que la responsabilidad del IMCP se limita solo a su difusión.
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

jueves, 26 de junio de 2014

DICTAMEN FISCAL POR INTERNET (SIPRED 2013)

Si usted dictamina sus estados financieros para efectos fiscales o es Contador Público Registrado, le recordamos que el dictamen fiscal, correspondiente al ejercicio fiscal 2013, se presenta según el calendario que se señala a continuación, considerando el primer carácter alfabético del RFC, o bien, lo podrán hacer antes del periodo que les corresponda.
​LETRAS DE LA CLAVE DEL RFCFECHA DE ENVIO​
De la A a la F​del 30 de junio al 03 de julio del 2014​
De la G a la O​del 04 al 09 de julio del 2014​
De la P a la Z y &​del 10 al 15 de julio del 2014​
Tratándose de sociedades controladoras que consoliden su resultado fiscal, deberán enviar el dictamen fiscal  a más tardar el 29 de julio de 2014.
Para cumplir con esta obligación debe contar con su Firma Electrónica Avanzada; si aún no la tiene, le invitamos a obtenerla en cualquier Administración Local de Servicios  al Contribuyente o llame a INFOSAT (01 800 46 36 728 de lunes a sábado de 8:00 a 21:00 horas), y solicite una cita.
Pasos a seguir para enviar por Internet el dictamen fiscal:
  1. Obtenga su Firma Electrónica Avanzada (Fiel).
  2. Descargue el ejecutable que contiene el  programa de captura del dictamen fiscal (Sipred), instálelo y capture su información.

SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

jueves, 12 de junio de 2014

SAT

El Artículo 28 fracción IV del Código Fiscal de la Federación (CFF) establece que los contribuyentes Ingresarán de forma mensual su información contable a través de la página de Internet del Servicio de Administración Tributaria (SAT), de conformidad con reglas de carácter general que se emitan para tal efecto.
De acuerdo con el Cuadragésimo Tercero Transitorio de la Resolución Miscelánea Fiscal (RMF) 2014 esta obligación de presentar la información contable se deberá cumplir a partir del 1 de julio de 2014.
No obstante lo anterior, la obligación de presentar la información de la contabilidad al Servicio de Administración Tributaria (SAT) vía Internet, está proyectada para iniciar, en principio, en octubre de 2014.
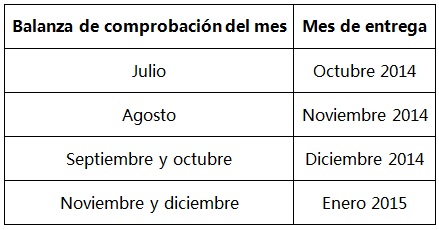
Al respecto, a través de un proyecto de reglas misceláneas elaborado por el SAT, se prevé que la información contable mensual, se presente a partir de octubre de 2014, conforme a lo siguiente:
Balanza de comprobación del mes de:
Mes de entrega:
Julio
Octubre 2014
Agosto
Noviembre 2014
Septiembre y Octubre
Diciembre 2014
Noviembre y Diciembre
Enero 2015
Es importante puntualizar que la información a presentar mensualmente, según las reglas proyectadas por el SAT, se hará a través de archivos XML generados por el sistema contable, y contendrá lo siguiente:
Balanza de comprobación que incluya saldos iniciales, movimientos del periodo y saldos finales de todas y cada una de las cuentas de activo, pasivo, capital, resultados (ingresos, costos, gastos) y cuentas adicionales, así como sus subcuentas; en el caso de la balanza de cierre del ejercicio se deberá incluir la información de los ajustes que para efectos fiscales se registren. Se deberán identificar todos los impuestos y, en su caso, las distintas tasas, cuotas y actividades por las que no deba pagar el impuesto; así como los impuestos trasladados efectivamente cobrados y los impuestos acreditables efectivamente pagados.
La estructura de los archivos XML a presentar deberá corresponder a los anexos publicados en la sección “Información” correspondiente a “Contabilidad Electrónica” de la página de Internet del SAT, lo cual a la fecha no ha sido dada a conocer.
Se precisa que las personas físicas obligadas a utilizar el sistema “Mis Cuentas” del SAT, no tienen la obligación de presentar esta información mensual.
Estas reglas comentadas son apenas un anteproyecto, falta su oficialización por parte del SAT, así como identificar la forma en que queden oficialmente publicadas.
Cabe recordar que las personas físicas cuyos ingresos del ejercicio de que se trate no excedan de dos millones de pesos, llevarán la contabilidad que tradicionalmente se ha denominado “contabilidad simplificada”; es decir, llevando solamente un libro de ingresos, egresos, inversiones y deducciones, en medios o sistemas electrónicos. Para estas personas no está claro, según las reglas proyectadas, cuál va a ser la información que deban presentar a la autoridad, o si acaso estarán obligadas a ello.
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

miércoles, 28 de mayo de 2014

Dos décadas muy positivas para México en la OCDE: Pérez-Jácome

Ayer se cumplieron 20 años del ingreso de México como miembro número 25 de la OCDE, el cual ha sido muy beneficioso para el país, destacó el embajador mexicano ante el organismo.
Notimex
10:03 AM
Última actualización
11:06 AM
Etiqueta
OCDE
Dionisio Pérez-Jácome
PARÍS, Francia.- El ingreso de México en la
Organización para la Cooperación y el Desarrollo Económicos (OCDE) en 1994 fue un “reconocimiento” para el país y ha sido beneficioso para México, dijo hoy el embajador mexicano ante el organismo, Dionisio Pérez- Jácome.
“Sin duda estos veinte años en la OCDE han sido muy positivos para México”, declaró en entrevista con
Notimex el exsecretario de Telecomunicaciones y Transportes.
De acuerdo con el registro de la OCDE, ayer se cumplieron 20 años del ingreso de México como miembro número 25 de la OCDE, a la cual perteneció oficialmente el 18 de mayo de 1994.
Indicador adelantado para México registra siete meses al alza: OCDE Economías emergentes están empeorando: OCDE Sube inflación a 1.6% en países de OCDE, a la baja índice de México
El "Decreto de promulgación de la Declaración del Gobierno de los Estados Unidos Mexicanos sobre la aceptación de sus obligaciones como miembro de la Organización para la Cooperación y el Desarrollo Económicos" fue publicado en el Diario Oficial de la Federación el 5 de julio de 1994.
19/5/2014 Dos décadas muy positivas para México en la OCDE: Pérez-Jácome | El Financiero http://www.elfinanciero.com.mx/economia/dos-decadas-muy-positivas-para-mexico-en-la-ocde-perez-jacome.html 2/3
De acuerdo con Pérez-Jácome, “el ingreso de México en la OCDE fue un reconocimiento a una serie de decisiones y cambios fundamentales en nuestra economía que se dieron en años previos a nuestra entrada”.
“Entre ellos importantes cambios estructurales, un compromiso con la entrada a mercados, con la apertura comercial y la atracción de inversiones”, destacó el embajador en la entrevista celebrada en la sede de la delegación de México ante la OCDE, cuya sede está en París.
“El ingreso de México a la OCDE marcó el hecho de que México decidiera compararse con los mejores, estas 34 economías que hoy están en la OCDE representan a las economías más avanzadas en cuanto a desarrollo económico y bienestar social”, subrayó.
Pérez-Jácome destacó que “a partir del ingreso de México en 1994 en el organismo el país obtuvo una serie de beneficios importantes como son el participar en cerca de doscientos comités y grupos de trabajo”
.
Estos comités “le permiten a los funcionarios mexicanos que asisten saber dónde está la discusión internacional, cuáles han sido las experiencias exitosas, cuáles son las mejores prácticas y qué medidas pueden tomarse para desarrollar mejor sus leyes y políticas”, apuntó.
“El participar en este foro global de análisis de búsqueda de soluciones le permite a México tener mejores y mayores elementos en el armado de política pública en la implementación de los programas”, señaló el embajador al recordar el sector de las telecomunicaciones.
“La OCDE ha ayudado mucho a México con información, estudios, ejemplos de mejores prácticas, en el diseño e implementación de políticas públicas en temas económicos sociales y medioambientales”, reiteró.
Pérez-Jácome destacó que “ uno de los puntos que enfatiza mucho la OCDE es la transparencia, la rendición de cuentas y el fortalecimiento de las instituciones
”. “México en estos 20 años ha avanzado muchísimo en estos tres temas”, subrayó.
También recordó que la economía mexicana ha mejorado de manera significativa en las dos décadas que lleva en el organismo.
“Cuando ingresamos la inflación estaba a niveles de siete por ciento, luego estuvo a 35, pero hoy está a niveles de 3.8 por ciento, las exportaciones e importaciones se han quintuplicado, las reservas están más altas y la inversión en Ciencia y Tecnología aumentó 150 por ciento”, dijo.
El exsecretario de Telecomunicaciones y Transportes destacó también que la pertenencia de su país a la OCDE supuso también una aportación de la nación para el antiguamente denominado “club de los países ricos”.
19/5/2014 Dos décadas muy positivas para México en la OCDE: Pérez-Jácome | El Financiero
http://www.elfinanciero.com.mx/economia/dos-decadas-muy-positivas-para-mexico-en-la-ocde-perez-jacome.html 3/3
“El ingreso de México a la OCDE le permitió también abrir su visión y no concentrarse exclusivamente en
Europa como había venido siendo el caso y darle entrada o cabida a países en vías de desarrollo”, explicó.
“México fue el primero en hacerlo. Eso le viene a aportar mucho a las discusiones, a las bases de datos mismas de la organización y a la búsqueda de soluciones”, añadió sobre la OCDE, que dirige el mexicano Ángel Gurría, lo que para el embajador es “un honor”.
Sobre su primer año como embajador ante la OCDE, que está a punto de cumplirse, dijo que había sido “muy interesante, muy rico”.
“Me concentré en participar en los diferentes comités en los que México pertenece.
Queremos impulsar muy fuerte la competitividad en México”, señaló.
Indicó que asistió a reuniones sobre “desarrollo de Pymes, cadenas de valores, productividad, educación, y avances en los trabajos que permitan a México tener el mejor sistema educativo posible y el desarrollo de habilidades profesionales”, entre otras, apuntó.
“En salud, hemos estado muy activos en el tema de tratar de prevenir la obesidad en el que la OCDE tiene una gran experiencia, así como en temas de desarrollo regional y urbano y desregulación”, concluyó.
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

Solicitud para Préstamo a cuenta de Pensión

Es el préstamo que puedes solicitar a cualquiera de las entidades financieras que tengan convenio con el IMSS. Este préstamo se descuenta de tu pensión, de conformidad con la autorización que hayas dado, debes pagarlo en un lapso no mayor a 60 meses.
El tramite lo realiza el Pensionado(a) por Invalidez y Vida, (con carácter definitivo), por Riesgo de Trabajo o Retiro, Cesantía y Vejez, del Régimen de la LSS de 1973.
Si eres pensionado(a) bajo el Régimen de la LSS 97, deberás contactar a la aseguradora que paga tu pensión.
Los documentos a presentar son:
*Impresión del Informe de Pago (incluye Costo Anual Total de cada entidad financiera), el cual se puede solicitar en cualquiera de los Módulos de Comprobación de Supervivencia
*Identificación oficial del asegurado(a) o pensionado(a), como puede ser:
*Credencial para votar
*Pasaporte
*Cartilla del Servicio Militar
*Cédula Profesional
*Impresión de CURP
*Documentación adicional según la entidad financiera a la que solicitaste el préstamo
Otros requisitos
*Que tu pensión esté vigente bajo el Régimen de 1973 o 1997.
*Tener tres meses como mínimo disfrutando de tu pensión.
*Si solicitaste un préstamo antes, debe estar liquidado, por lo menos 4 meses atrás.
*Solicitar el préstamo en cualquiera de las entidades financieras que tenga convenio con el Instituto.
*El préstamo otorgado por la entidad financiera autorizada se cubrirá descontándolo de tu pensión, por lo que es necesario que otorgues un consentimiento expreso para que el IMSS descuente  los importes de ese préstamo y los entregue a la entidad financiera.
*El descuento mensual, considerando cualquier otro descuento, en ningún caso excederá del 30% del monto de tu pensión por mes.
*El pago mensual de tu pensión no debe reducirse a una cantidad inferior a la pensión garantizada prevista en la Ley.
Recomendaciones
*Antes de solicitar un préstamo te sugerimos comparar el Costo Anual Total (C.A.T.) y las condiciones generales del préstamo que ofrecen las entidades financieras que tengan convenio con el IMSS, de esa manera podrás elegir la que más te convenga.
*Los préstamos otorgados a los pensionados se tramitarán en los términos previstos en el convenio entre la entidad financiera y el Instituto.
*La entidad financiera resolverá el otorgamiento de tu préstamo dentro de las 72 horas posteriores a tu solicitud. Además acordará contigo el monto del préstamo, los meses, la tasa de interés y los descuentos mensuales. Estas condiciones serán plasmadas en el documento denominado "Carta de Instrucción", en el cual autorizas al IMSS a descontar mensualmente de tu pensión el importe acordado.
*En caso de que tengas alguna queja o requieras algún tipo de aclaración, te sugerimos acudir a la entidad que te otorgó el crédito.
Fuente. Pagina del Instituto Mexicano del Seguro Social
SI DESEA RECIBIR EL FLASH FISCAL QUE CONTIENE ESTA INFORMACIÓN EN SU CORREO SOLO REGÍSTRESE AQUÍ EL SERVICIO ES GRATUITO
Leer más...

AFILIADOS A LA